上半年中國(guó)股權(quán)投資市場(chǎng)步入低位運(yùn)行新常態(tài),受托資產(chǎn)管理面臨重塑
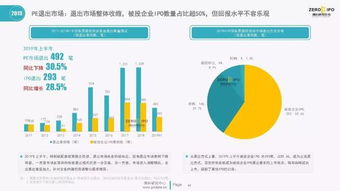
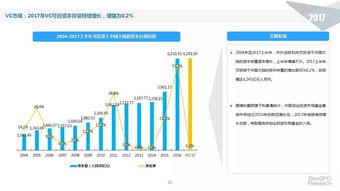
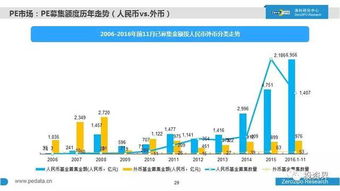
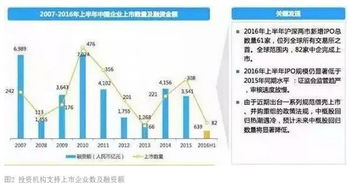
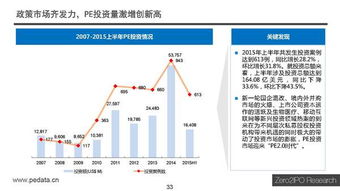
2023年上半年,中國(guó)股權(quán)投資市場(chǎng)在多重因素疊加影響下,延續(xù)了2022年以來的調(diào)整態(tài)勢(shì),整體進(jìn)入了低位運(yùn)行的‘新常態(tài)’。一方面,國(guó)內(nèi)外宏觀經(jīng)濟(jì)環(huán)境的不確定性持續(xù),地緣政治緊張、通脹壓力及國(guó)內(nèi)結(jié)構(gòu)性轉(zhuǎn)型等因素,使得投資機(jī)構(gòu)趨于謹(jǐn)慎;另一方面,市場(chǎng)流動(dòng)性收緊、退出渠道收窄,進(jìn)一步抑制了股權(quán)投資活躍度。清科研究中心數(shù)據(jù)顯示,上半年中國(guó)股權(quán)投資市場(chǎng)募資、投資及退出規(guī)模同比均有不同程度下滑,市場(chǎng)整體呈現(xiàn)‘募資難、投資緩、退出緊’的特征。
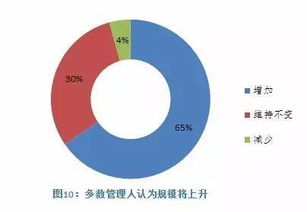
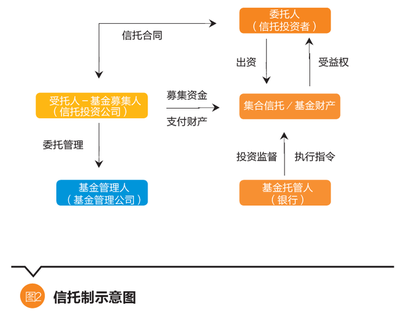
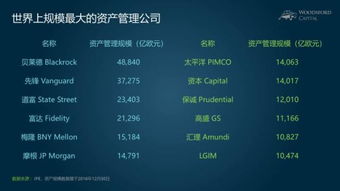
在此背景下,受托資產(chǎn)管理行業(yè)面臨深刻挑戰(zhàn)與轉(zhuǎn)型機(jī)遇。隨著市場(chǎng)步入低位運(yùn)行,資產(chǎn)管理機(jī)構(gòu)需重新審視投資策略,更加注重風(fēng)險(xiǎn)控制與價(jià)值投資,從過去追求規(guī)模擴(kuò)張轉(zhuǎn)向精細(xì)化運(yùn)營(yíng)。一方面,機(jī)構(gòu)需強(qiáng)化投研能力,聚焦硬科技、綠色經(jīng)濟(jì)、醫(yī)療健康等符合國(guó)家政策導(dǎo)向的長(zhǎng)期賽道;另一方面,受托責(zé)任被進(jìn)一步強(qiáng)調(diào),要求管理人提升透明度和合規(guī)性,優(yōu)化投資者溝通與服務(wù)。
中國(guó)股權(quán)投資市場(chǎng)的低位運(yùn)行或?qū)⒊蔀橐欢螘r(shí)期的常態(tài),但這并不意味著機(jī)會(huì)的消失。相反,市場(chǎng)出清與結(jié)構(gòu)調(diào)整將為有準(zhǔn)備的機(jī)構(gòu)帶來布局良機(jī)。受托資產(chǎn)管理需順應(yīng)趨勢(shì),加強(qiáng)主動(dòng)管理能力,探索跨周期投資策略,并利用數(shù)字化工具提升運(yùn)營(yíng)效率。只有通過專業(yè)、穩(wěn)健的資產(chǎn)管理,才能在新常態(tài)中實(shí)現(xiàn)可持續(xù)增長(zhǎng),為投資者創(chuàng)造長(zhǎng)期價(jià)值。
如若轉(zhuǎn)載,請(qǐng)注明出處:http://m.pdpipes.cn/product/22.html
更新時(shí)間:2026-10-01 22:05:23